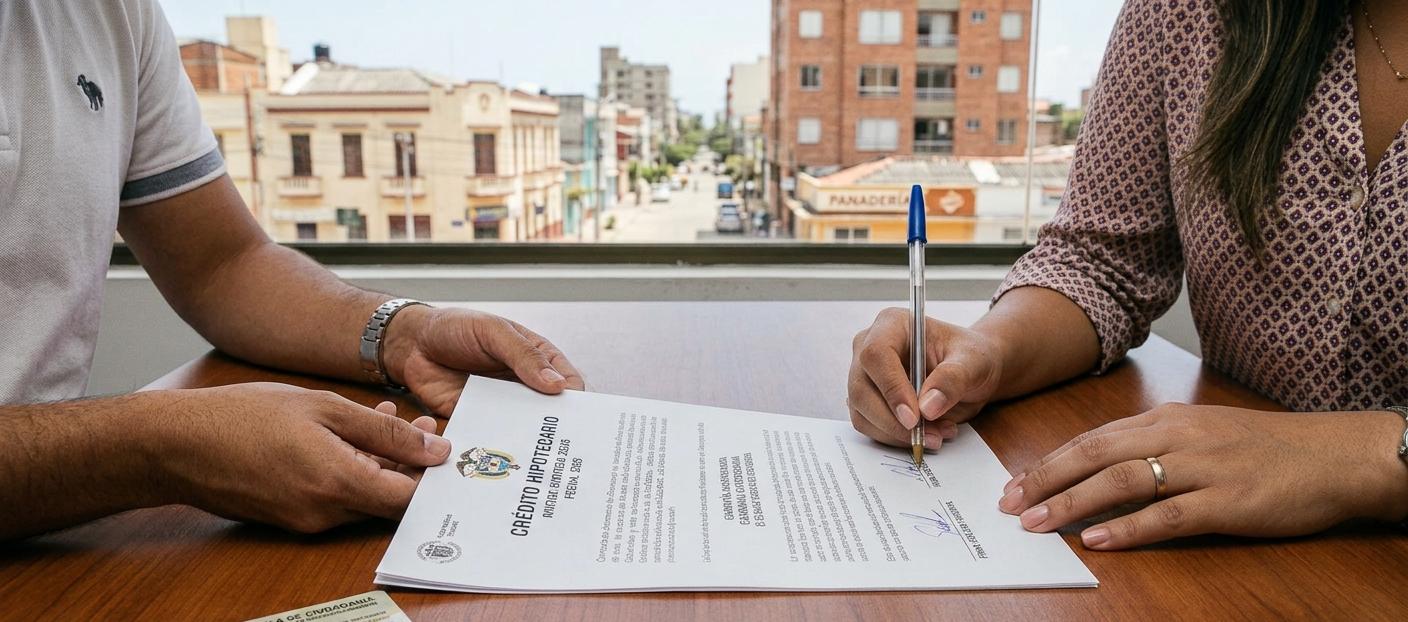
Crédito hipotecario para la compra de vivienda usada, un motor que puede impulsar la economía
El crédito hipotecario podría tener un impacto multiplicador de 4,8 por cada peso.
Si la meta del Presidente Abelardo De La Espriella es que la economía crezca 6% al año, hay una rama de un sector que está alzando la mano: la compra de vivienda usada.
Recientemente el centro de pensamiento ANIF y Colombia Fintech presentaron unos resultados de un estudio que indican que por cada peso de crédito hipotecario para la compra de una casa de segunda mano, el crecimiento puede ser hasta de 4,8 pesos.
En otras palabras, un peso se podría multiplicar hasta por 4,8.

Gabriel Santos, presidente de Colombia Fintech, fue más allá: “Encontramos que un peso movilizado a través de crédito hipotecario, en esos más de 900 mil millones de pesos en ladrillo que tienen atrapados a los colombianos, generan un multiplicador de cerca de 4,8 pesos en crecimiento de la economía. Pónganse a pensar lo que significa eso”.
Nuestras noticias en tu mano: únete a nuestro canal de WhatsApp y mantente informado de todo lo que sucede.
En un mundo ideal, esa participación hipotecaria en vivienda podría traducirse en un impulso en la participación del rubro en el PIB, que en estos momentos es cercano al 5%, según Santos. Una cifra aún mínima en comparación a países como Estados Unidos (aproximadamente 50%) y Chile (26%).
Cabe explicar que este monto se refiere a que se necesitaría, en el caso de Estados Unidos, casi un 50% del PIB anual para pagar todas las hipotecas de vivienda en el país.

El problema
Con estas cifras de alto impacto en la economía del país, hay que mencionar que no todo es un jardín de rosas para los colombianos.
Gabriel Santos afirmó que Colombia sigue siendo un país de ahorradores y donde hay dificultades "inmensas" para proveer de liquidez a través del ahorro de la vivienda a los colombianos.
Esto se ejemplifica en que mientras en otros países la venta de una vivienda usada en promedio dura dos semanas, en Colombia el tiempo se extiende a casi 18 meses.
"Y en todo el escaso stock de vivienda que tenemos, solo el 35% de ellos acceden a una deuda hipotecaria", resaltó Santos.
El líder gremial invitó a que se promuevan normas que permitan la llegada de jugadores que, a través de la tecnología, le permitan a una persona acceder a una hipoteca de manera digital e inmediata.
"Eso va a hacer que la gente pueda conseguir más recursos a través de un activo que ya tienen, que es la vivienda".
Por eso invitó a que se establezcan políticas públicas de inclusión financiera, como puede ser impulsar el sistema de pagos inmediatos Bre-B, para que más colombianos se sumen al ecosistema y no se presenten cifras tan alarmantes como que 480 mil personas salieron del mercado de crédito formal en 2025.
Por su parte, la ANIF destacó que el sector constructor tiene casi una década perdiendo terreno en su participación en el PIB.
En 2025 fue del 9,5%, mientras que en 2015 había sido del 12,4%.

Es por eso que José Ignacio López, presidente del centro de pensamiento, resaltó que, aunque no se debe elegir entre vivienda nueva o usada, el país tiene que enfocarse también en un campo que puede ser una solución ante la desaceleración del sector constructor.
López puso sobre la mesa que con la suspensión de Mi Casa Ya, el desistimiento de viviendas VIS se estableció en un 15%, las unidades terminadas por vender VIS fueron del 30% y las unidades canceladas VIS llegaron al 70%.
Otros beneficios
El experto aseguró que el acceder a estos créditos también trae beneficios a las familias colombianas.

"Miramos que cuando los hogares colombianos tienen acceso a vivienda y acceso a crédito hipotecario, por ejemplo, luego tiene un efecto positivo en crédito productivo y en el crédito de emprendimiento porque el activo le sirve como colateral, le sirve como relacionamiento con el sector financiero", dijo López.
Resaltó que tienen acceso a seguros de vivienda que son claves, como lo demostró el terremoto del pasado 10 de agosto.
"También encontramos que, en general, cuando los hogares acceden a crédito hipotecario, también, por ejemplo, luego tienen una mayor probabilidad de tener más crédito de consumo. Es decir, se va generando un relacionamiento con el sector financiero que genera más inclusión financiera".
Es por eso que invitó al Gobierno Nacional y al sector bancario a impulsar el acceso a crédito para vivienda nueva o usada, al considerar estos créditos hipotecarios una manera real de hacer crecer una economía que viene desde hace un largo tiempo desacelerada.
Noticias recientes